10月15日晚间,赣锋锂业(002460.SZ/01772.HK)三季报如期落地:前三季度实现营业收入361.59亿元,同比增长147.24%;归母净利润50.12亿元,同比增长19540.50%,而去年同期,这个数字还只有约2552万元。
这份耀眼的成绩单,却没能换来股价的同向回应。财报披露次日,公司港股股价下跌超过6%;A股股价较5月年内91.67元/股高点,累计已下跌近六成。
两者的分歧,藏在环比之中。三季度归母净利润7.55亿元,较二季度的24.2亿元回落68.8%,单季毛利率也从上半年的31.51%滑落至27.41%。
同比的爆发,是建立在前一年同期几乎归零的低基数之上;环比这条向下倾斜的曲线,才更接近赣锋锂业所处的周期本来面目。
从新余出发:一部逆周期的成长史
赣锋锂业的起点,是一家并不显赫的江西小厂。2000年3月,创始人李良彬在新余创立赣锋锂业,从金属锂与锂盐的深加工做起;2010年登陆深交所,成为国内锂行业首家A股上市公司,2018年又发行H股。
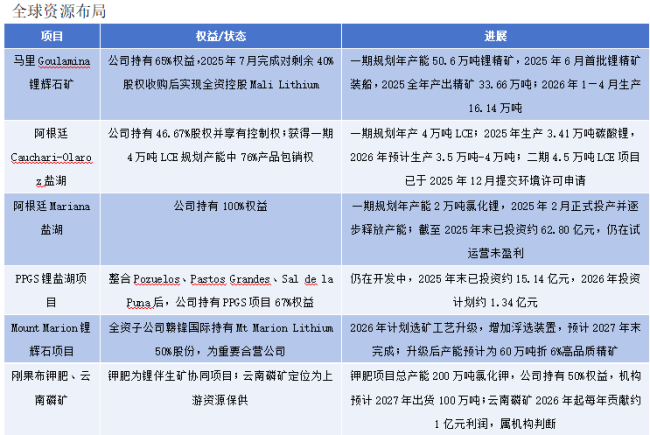
分水岭出现在2011年,公司开始把目光投向全球的锂资源版图,并在数年之后,将落子密集地铺向阿根廷与澳洲。到2022年,赣锋锂业的锂资源权益当量已达4534万吨,跻身全球第一梯队。
此后,这张版图仍在向外延展:马里Goulamina锂辉石矿、阿根廷Cauchari-Olaroz与Mariana盐湖、澳洲Mount Marion、刚果(布)钾盐相继纳入,公司口径的锂原料自给率已提升至约60%。
上游的矿脉之外,赣锋锂业还伸出了金属锂、锂电池、回收与固态电池四条业务线,成为全球少数同时掌握卤水提锂、矿石提锂、回收提锂三大产业化技术的企业。
那个偏居新余一隅的加工厂,就这样长成了“从矿山到电池”的平台型公司。这也是市场至今愿意为它保留估值叙事的底色。
与锂价同频:盛极、寒冬与漫长的等待
把时间轴拉长,赣锋锂业的盈利曲线几乎与锂价同频起伏。
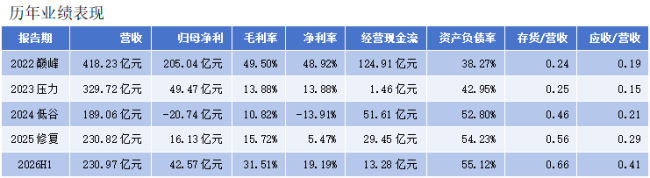
2022年,碳酸锂价格冲上历史高位,整个行业陷入近乎狂热的节奏。赣锋锂业当年实现营业收入418.23亿元、归母净利润205.04亿元、毛利率49.50%,站上巅峰。
顶峰之后是陡峭的滑坡。2024年行业步入寒冬,营收滑落至189.06亿元,归母净利润亏损20.74亿元;2025年虽录得16.13亿元净利,其中约10亿元来自所持澳大利亚锂矿企业Pilbara Minerals(PLS)股权的年度账面公允价值抬升,属于非经常性损益,该笔收益尚未通过股权转让实际兑现;扣非后仍亏损3.85亿元。在报表层面,这家公司真正走出亏损的阴影,不过是最近半年的事。
2026年的强修复,本质上是“锂价回升叠加自有矿放量”的双击:上半年归母净利润42.57亿元,同比增长901.36%。但修复的成色,很快在三季度的单季数据里露出缝隙,单季利润环比大幅回落,高价库存与下跌售价错配,冶炼环节两端承压。
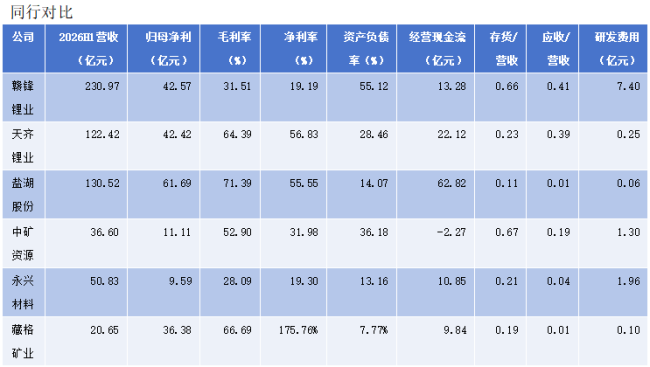
与同业对照,赣锋锂业的弹性与短板同样鲜明。
2026年上半年,其营收230.97亿元居样本之首,资源与电池双线并进;但同期资产负债率55.12%,高于天齐锂业(002466.SZ)与盐湖股份(000792.SZ);存货151.50亿元、应收账款95.07亿元,营运资金占用显著高于上述两家。
毛利率的差距同样直观:上半年天齐锂业64.39%、盐湖股份71.39%,赣锋锂业31.51%,资源放量带来规模弹性,盈利成色仍逊于那些手握低成本盐湖的玩家。
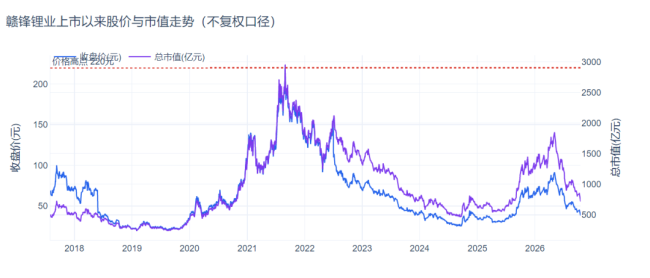
从二级市场表现看,公司2018年8月上市后经历两轮大周期。2021年8月31日,A股不复权收盘价最高约220元,对应总市值约2957亿元,为上市以来价格与市值高点;当前价格在40元附近徘徊,至2026年10月21日收盘价36.66元/股、总市值768.65亿元。
储能突围:满产的产线,与迟迟未到的利润
储能,是赣锋锂业押注的第二增长曲线,执行主体为控股子公司赣锋锂电,2026年增资扩股后,上市公司仍持有其64.52%股权。
这轮战略升级始于2026年4月,历经20周、7轮研讨,确立“储能业务全面发展、动力业务抢占关键市场”的方向,公司自此由单一电池制造商,转向“电池+场景+服务”的解决方案商。
产线端,公司口径下2026年上半年储能电芯供不应求,产能利用率接近100%;南昌基地588Ah大电芯三季度启动产能爬坡、年底逐步放量,648Ah产线加速推进,基于588Ah的6.26MWh液冷集装箱储能系统预计四季度批量交付。
项目端同样热闹:内蒙古阿荣旗1GW/4GWh构网型储能电站投运,江西万年200MW/400MWh独立共享储能项目开工;公司还与法国电力集团(EDF)达成项目合作,并入选BNEF 2026年二季度全球一级储能厂商名单。
但落回利润表,储能仍是一副“规模先行、利润迟到”的模样。2026年上半年,锂电池系列产品收入78.31亿元、同比增长163.22%,占集团营收约33.90%;毛利率却同比下降1.74个百分点至12.43%,远低于锂盐业务的42.44%。
机构测算显示,2026年三季度锂电池出货约10GWh、单瓦时净利约0.015元,贡献利润约1.5亿元;即便全年出货40GWh以上,电池板块全年利润贡献预计也仅5亿至8亿元,与锂盐业务不在同一量级。
资产负债表上的隐忧同样不容忽视。三季度末资产负债率54.91%,仍处高位;公司拟对香港鲁源、深圳鲁源新增担保额度合计14亿元,用于刚果(布)布谷马西钾盐项目。前三季度经营活动现金流净额为22.95亿元。高存货、高应收叠加锂价下行,减值风险始终悬顶。
赣锋锂业的转型逻辑并不复杂:上游赚周期的钱,下游以储能与固态电池锚定未来。但报表短期仍被锂价主宰,单季利润骤降七成即警示。
喧嚣的“195倍暴涨”之外,真正的试金石是:大电芯爬坡后毛利率能否突围,储能运营收益能否兑现,现金流能否支撑扩张。而这一切绝非一次季报的脉冲式反弹所能定义。
(责任编辑:zx0600)
